Domain eu-fuehrerschein-guenstig.de kaufen?
Wir ziehen mit dem Projekt
eu-fuehrerschein-guenstig.de um.
Sind Sie am Kauf der Domain
eu-fuehrerschein-guenstig.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain eu-fuehrerschein-guenstig.de kaufen?
Ist Pensionskasse steuerfrei?
Ist Pensionskasse steuerfrei? Die steuerliche Behandlung von Pensionskassen hängt von verschiedenen Faktoren ab, wie dem Land, in dem die Pensionskasse ansässig ist, und den steuerlichen Vorschriften für Altersvorsorgeleistungen. In einigen Ländern können Beiträge zur Pensionskasse steuerlich absetzbar sein, während in anderen Ländern die Auszahlungen aus der Pensionskasse besteuert werden. Es ist wichtig, die spezifischen steuerlichen Regelungen für Pensionskassen in Ihrem Land zu prüfen, um zu verstehen, ob sie steuerfrei sind oder nicht. Es empfiehlt sich auch, einen Steuerberater oder Finanzexperten zu konsultieren, um eine fundierte Entscheidung zu treffen. **
Ist Pensionskasse steuerpflichtig?
Ist Pensionskasse steuerpflichtig? Pensionskassen sind in der Regel steuerbefreit, da sie der Altersvorsorge dienen. Die Beiträge, die in eine Pensionskasse eingezahlt werden, sind in der Regel steuerlich absetzbar. Erst bei der Auszahlung der Leistungen aus der Pensionskasse müssen Steuern entrichtet werden. Es gibt jedoch bestimmte Voraussetzungen und Grenzen, die beachtet werden müssen, um von der steuerlichen Begünstigung zu profitieren. Es empfiehlt sich daher, sich individuell beraten zu lassen, um die steuerlichen Auswirkungen einer Pensionskasse zu verstehen. **
Ähnliche Suchbegriffe für Pensionskasse
Top-Angebote
Produkte zum Begriff Pensionskasse:
-
Cascha Melodica schnell und einfachCascha Verlag Melodica schnell und einfach lernen: Melodica-Schule für Kinder ab 5 Jahren, mit 40 Kinderliedern, mit farbigen Noten passenden Aufklebern, ISBN 9783866264960, 21 x 15 cm, 96 Seiten, inkl. QR-Codes mit Demo- und Playbackversionen, in deutscher Sprache16,90 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
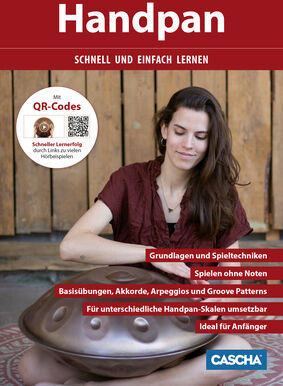
Cascha Handpan schnell und einfachCascha Verlag Handpan schnell und einfach lernen: Handpan-Schule, Basisübungen, Akkorde, Arpeggios und Groove Patterns, ISBN 9783866265332, 21 x 29 cm, 64 Seiten, inkl. QR-Codes mit Beispiel- und Erklärvideos, in deutscher Sprache14,90 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
OMNIA One Pot Rezepte schnell & einfachDank One Pot zauberst Du im Handumdrehen schmackhafte und gesunde Gerichte, die Groß und Klein schmecken. Es ist das bekannte Eintopfessen. Im Nu, ohne großen Zeit- und Arbeitsaufwand, stehen köstliche Klassiker auf dem Tisch, die jeden glücklich machen. Einfacher geht es nicht!14,95 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
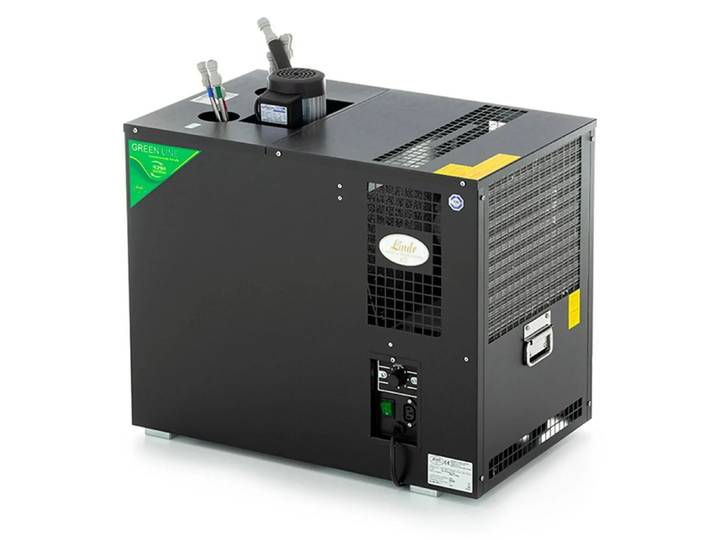
ich-zapfe Bierzapfanlage Zapfanlage, AS-200, 8-leitig, Durchlaufkühler, Bierzapfanlage, Nassküh, Kühlt bis zu 8 verschiedene Getränke zuverlässig und professionellich-zapfe Bierzapfanlage Zapfanlage, AS-200, 8-leitig, Durchlaufkühler, Bierzapfanlage, Nassküh, Kühlt bis zu 8 verschiedene Getränke zuverlässig und professionell. Ausstattung Ausstattung , 8-leitig, Durchlaufkühler, Nasskühler-System, Kühlschleifen, seitliche Tragegriffe, Produktdetails Modellbezeichnung , AS-200,1484,65 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter


-
Ist BVG gleich Pensionskasse?
Nein, die BVG (Berufliche Vorsorge) und die Pensionskasse sind nicht dasselbe. Die BVG ist das Schweizer System der beruflichen Alters-, Hinterlassenen- und Invalidenvorsorge, das gesetzlich vorgeschrieben ist. Die Pensionskasse hingegen ist eine Einrichtung, die die berufliche Vorsorge gemäss den BVG-Richtlinien umsetzt und die Altersguthaben der Versicherten verwaltet. Die Pensionskasse ist also ein Instrument zur Umsetzung der BVG-Vorschriften. In der Regel ist die Pensionskasse Teil eines Unternehmens oder einer Branchenorganisation und verwaltet die Altersguthaben der Mitarbeitenden. **
-
Was bedeutet Unterdeckung Pensionskasse?
Unterdeckung einer Pensionskasse bedeutet, dass die finanziellen Mittel, die für die zukünftigen Rentenzahlungen benötigt werden, nicht ausreichen. Dies kann verschiedene Gründe haben, wie zum Beispiel eine schlechte Performance der Anlagen, steigende Lebenserwartung der Rentner oder unzureichende Beitragszahlungen. Eine Unterdeckung kann zu finanziellen Problemen führen, da die Pensionskasse möglicherweise nicht in der Lage ist, alle zukünftigen Rentenansprüche zu erfüllen. In solchen Fällen müssen Maßnahmen ergriffen werden, um die Unterdeckung zu reduzieren, wie zum Beispiel höhere Beiträge, niedrigere Rentenleistungen oder eine bessere Anlagestrategie. Es ist wichtig, dass Pensionskassen regelmäßig überprüft werden, um eine Unterdeckung frühzeitig zu erkennen und entsprechend zu handeln. **
-
Ist Pensionskasse eine Betriebsrente?
Ist Pensionskasse eine Betriebsrente? Eine Pensionskasse ist eine Form der betrieblichen Altersvorsorge, die von Unternehmen für ihre Mitarbeiter eingerichtet wird. Sie dient dazu, den Beschäftigten im Ruhestand eine zusätzliche Einkommensquelle zu bieten. Die Pensionskasse sammelt Beiträge von Arbeitgebern und Arbeitnehmern, die dann in verschiedene Anlageformen investiert werden, um eine Rendite zu erzielen. Die Leistungen der Pensionskasse werden dann im Rentenalter an die Mitarbeiter ausgezahlt. Insgesamt kann man sagen, dass eine Pensionskasse eine Form der Betriebsrente ist, die dazu dient, die Altersvorsorge der Arbeitnehmer zu sichern. **
-
Ist eine Pensionskasse obligatorisch?
Ist eine Pensionskasse obligatorisch? In vielen Ländern ist die Teilnahme an einer Pensionskasse gesetzlich vorgeschrieben, um sicherzustellen, dass Arbeitnehmer im Alter finanziell abgesichert sind. Diese obligatorischen Pensionskassen werden oft von Arbeitgebern und Arbeitnehmern gemeinsam finanziert. Die Beiträge werden in einen Pensionsfonds eingezahlt, der dann im Rentenalter ausgezahlt wird. Es ist wichtig, sich über die gesetzlichen Bestimmungen in Ihrem Land zu informieren, um sicherzustellen, dass Sie für Ihre Zukunft vorsorgen. **


Welche Pensionskasse ist zuständig?
Um herauszufinden, welche Pensionskasse zuständig ist, müssen verschiedene Faktoren berücksichtigt werden. Zunächst ist es wichtig zu wissen, in welchem Land die Person arbeitet oder gearbeitet hat, da die Zuständigkeit oft national geregelt ist. Zudem spielt die Branche, in der die Person tätig ist, eine Rolle, da es spezialisierte Pensionskassen für bestimmte Branchen geben kann. Auch die Art des Beschäftigungsverhältnisses, ob beispielsweise selbstständig oder angestellt, kann die Zuständigkeit beeinflussen. Es ist ratsam, sich bei der eigenen Personalabteilung, dem Arbeitgeber oder bei der Rentenversicherung des jeweiligen Landes zu erkundigen, um die zuständige Pensionskasse zu ermitteln. **
Wann wird Pensionskasse ausbezahlt?
Die Auszahlung der Pensionskasse hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Renteneintrittsalter, den individuellen Vereinbarungen mit der Pensionskasse und den geltenden gesetzlichen Bestimmungen. In der Regel wird die Pensionskasse nach Erreichen des Rentenalters oder bei vorzeitiger Pensionierung ausbezahlt. Es ist wichtig, sich frühzeitig über die Auszahlungsmodalitäten und Voraussetzungen zu informieren, um die finanzielle Absicherung im Ruhestand zu gewährleisten. Es empfiehlt sich, rechtzeitig mit der Pensionskasse Kontakt aufzunehmen, um alle relevanten Informationen zu erhalten und eventuelle Fragen zu klären. **
Top-Angebote
Produkte zum Begriff Pensionskasse:
-
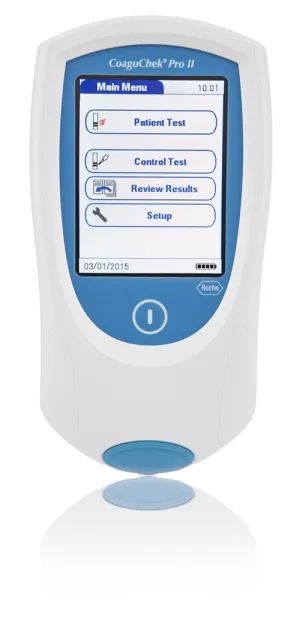
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II – Gerinnungsmessgerät für PT/INR und aPTT in Praxis und Klinik Das CoaguChek® Pro II von Roche Diagnostics ist ein Point-of-Care-Gerinnungsmessgerät für den professionellen Einsatz. Es bestimmt die Prothrombinzeit (PT, angezeigt als INR, % Quick oder Sekunden) und als zweiten Parameter die aktivierte partielle Thromboplastinzeit (aPTT) aus kapillärem, venösem oder arteriellem Vollblut. Der PT-Wert liegt in weniger als einer Minute vor, der aPTT-Wert nach wenigen Minuten. Die Ergebnisse werden in den Einheiten angezeigt, die auch bei Plasmamessungen im Labor verwendet werden. Mit Touchscreen, 2D-Barcodescanner und WLAN ist das Gerät auf dokumentationspflichtige Abläufe in Arztpraxis, Klinik, Hausbesuch und Pflegeheim ausgelegt. Das CoaguChek Pro II ist der Nachfolger des CoaguChek XS Plus und ausschließlich für die Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Zwei Gerinnungsparameter in einem Gerät – PT/INR für die Antikoagulationskontrolle, aPTT zusätzlich für das Heparin-Monitoring Ergebnis direkt am Patienten – keine Probenversendung ins Labor Schonende Blutgewinnung aus der Fingerbeere, alternativ venöses oder arterielles Vollblut Ergebnisse in laborüblichen Plasma-Einheiten – direkt vergleichbar mit Laborwerten Patienten- und Benutzer-IDs per Barcode erfassen – weniger Verwechslungs- und Übertragungsfehler Drahtlose Anbindung an Datenmanagementsysteme per WLAN, kabelgebunden über die optionale Basisstation Bedienung über farbigen Touchscreen mit geführten Abläufen Mobil einsetzbar mit wiederaufladbarem Akku – auch für Hausbesuche und Pflegeheime Technische Daten Hersteller Roche Diagnostics Zweckbestimmung PT- und aPTT-Bestimmung zur patientennahen Anwendung im professionellen Bereich Messprinzip PT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit humanem rekombinantem Thromboplastin Messprinzip aPTT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit Celite Teststreifen CoaguChek® PT Test, CoaguChek® aPTT Test Probenmaterial Frisches kapilläres, venöses oder arterielles Vollblut Probenvolumen 8 µl Messzeit PT: weniger als 1 Minute · aPTT: einige Minuten Messbereich PT INR 0,8–8,0 · % Quick 120–5 · Sekunden 9,6–96 Messbereich aPTT 20–130 plasmaäquivalente Sekunden Heparin-Einfluss PT: unempfindlich bis 3 IE/ml (UFH und NMH) · aPTT: UFH linear 0,1–1,0 IE/ml, NMH unempfindlich bis < 0,5 IE/ml Speicher 2000 Patienten- und 500 QK-Ergebnisse mit Datum und Uhrzeit Bedienung Farbiger Touchscreen Datenerfassung / -übertragung 2D-Barcodescanner, WLAN, Infrarot · Ethernet und USB über optionale Basisstation Stromversorgung Wiederaufladbarer Universal-Akku, Netzteil 12 V DC Tests pro Akkuladung ca. 60 PT-Tests · mindestens 20 aPTT-Tests Betriebstemperatur +12 bis +32 °C Gewicht 280 g (ohne Akku) Kennzeichnung CE, In-vitro-Diagnostikum Lieferumfang CoaguChek® Pro II Messgerät Universal-Akku (separat verpackt, vor Inbetriebnahme einzusetzen) Netzteil Benutzerhandbuch Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung (PT-Messung) Vor der ersten Inbetriebnahme den Universal-Akku einsetzen und über das Netzteil laden. Gerät einschalten, Benutzer- und Patienten-ID eingeben oder per Barcode scannen. Bei einer neuen Teststreifencharge den zugehörigen Code-Chip in das Gerät einlegen. CoaguChek PT Test Teststreifen einschieben und den Anweisungen auf dem Display folgen. Blutprobe (8 µl) auftragen – die Messung startet automatisch. Ergebnis nach weniger als einer Minute ablesen. Es wird mit Datum, Uhrzeit und Patienten-ID gespeichert. Häufige Fragen Worin unterscheidet sich das CoaguChek Pro II vom CoaguChek INRange? Das CoaguChek Pro II ist für den professionellen Einsatz bei vielen Patienten in Praxis und Klinik bestimmt und bestimmt zusätzlich zur PT den aPTT-Wert. Das CoaguChek INRange ist ausschließlich für Patienten im Gerinnungs-Selbstmanagement vorgesehen und darf nur von einem einzelnen Patienten verwendet werden. Was ist der Unter848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Cascha Melodica schnell und einfachCascha Verlag Melodica schnell und einfach lernen: Melodica-Schule für Kinder ab 5 Jahren, mit 40 Kinderliedern, mit farbigen Noten passenden Aufklebern, ISBN 9783866264960, 21 x 15 cm, 96 Seiten, inkl. QR-Codes mit Demo- und Playbackversionen, in deutscher Sprache16,90 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Cascha Handpan schnell und einfachCascha Verlag Handpan schnell und einfach lernen: Handpan-Schule, Basisübungen, Akkorde, Arpeggios und Groove Patterns, ISBN 9783866265332, 21 x 29 cm, 64 Seiten, inkl. QR-Codes mit Beispiel- und Erklärvideos, in deutscher Sprache14,90 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Ist Pensionskasse steuerfrei?
Ist Pensionskasse steuerfrei? Die steuerliche Behandlung von Pensionskassen hängt von verschiedenen Faktoren ab, wie dem Land, in dem die Pensionskasse ansässig ist, und den steuerlichen Vorschriften für Altersvorsorgeleistungen. In einigen Ländern können Beiträge zur Pensionskasse steuerlich absetzbar sein, während in anderen Ländern die Auszahlungen aus der Pensionskasse besteuert werden. Es ist wichtig, die spezifischen steuerlichen Regelungen für Pensionskassen in Ihrem Land zu prüfen, um zu verstehen, ob sie steuerfrei sind oder nicht. Es empfiehlt sich auch, einen Steuerberater oder Finanzexperten zu konsultieren, um eine fundierte Entscheidung zu treffen. **
-
Ist Pensionskasse steuerpflichtig?
Ist Pensionskasse steuerpflichtig? Pensionskassen sind in der Regel steuerbefreit, da sie der Altersvorsorge dienen. Die Beiträge, die in eine Pensionskasse eingezahlt werden, sind in der Regel steuerlich absetzbar. Erst bei der Auszahlung der Leistungen aus der Pensionskasse müssen Steuern entrichtet werden. Es gibt jedoch bestimmte Voraussetzungen und Grenzen, die beachtet werden müssen, um von der steuerlichen Begünstigung zu profitieren. Es empfiehlt sich daher, sich individuell beraten zu lassen, um die steuerlichen Auswirkungen einer Pensionskasse zu verstehen. **
-
Ist BVG gleich Pensionskasse?
Nein, die BVG (Berufliche Vorsorge) und die Pensionskasse sind nicht dasselbe. Die BVG ist das Schweizer System der beruflichen Alters-, Hinterlassenen- und Invalidenvorsorge, das gesetzlich vorgeschrieben ist. Die Pensionskasse hingegen ist eine Einrichtung, die die berufliche Vorsorge gemäss den BVG-Richtlinien umsetzt und die Altersguthaben der Versicherten verwaltet. Die Pensionskasse ist also ein Instrument zur Umsetzung der BVG-Vorschriften. In der Regel ist die Pensionskasse Teil eines Unternehmens oder einer Branchenorganisation und verwaltet die Altersguthaben der Mitarbeitenden. **
-
Was bedeutet Unterdeckung Pensionskasse?
Unterdeckung einer Pensionskasse bedeutet, dass die finanziellen Mittel, die für die zukünftigen Rentenzahlungen benötigt werden, nicht ausreichen. Dies kann verschiedene Gründe haben, wie zum Beispiel eine schlechte Performance der Anlagen, steigende Lebenserwartung der Rentner oder unzureichende Beitragszahlungen. Eine Unterdeckung kann zu finanziellen Problemen führen, da die Pensionskasse möglicherweise nicht in der Lage ist, alle zukünftigen Rentenansprüche zu erfüllen. In solchen Fällen müssen Maßnahmen ergriffen werden, um die Unterdeckung zu reduzieren, wie zum Beispiel höhere Beiträge, niedrigere Rentenleistungen oder eine bessere Anlagestrategie. Es ist wichtig, dass Pensionskassen regelmäßig überprüft werden, um eine Unterdeckung frühzeitig zu erkennen und entsprechend zu handeln. **
Ähnliche Suchbegriffe für Pensionskasse
-
OMNIA One Pot Rezepte schnell & einfachDank One Pot zauberst Du im Handumdrehen schmackhafte und gesunde Gerichte, die Groß und Klein schmecken. Es ist das bekannte Eintopfessen. Im Nu, ohne großen Zeit- und Arbeitsaufwand, stehen köstliche Klassiker auf dem Tisch, die jeden glücklich machen. Einfacher geht es nicht!14,95 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
ich-zapfe Bierzapfanlage Zapfanlage, AS-200, 8-leitig, Durchlaufkühler, Bierzapfanlage, Nassküh, Kühlt bis zu 8 verschiedene Getränke zuverlässig und professionellich-zapfe Bierzapfanlage Zapfanlage, AS-200, 8-leitig, Durchlaufkühler, Bierzapfanlage, Nassküh, Kühlt bis zu 8 verschiedene Getränke zuverlässig und professionell. Ausstattung Ausstattung , 8-leitig, Durchlaufkühler, Nasskühler-System, Kühlschleifen, seitliche Tragegriffe, Produktdetails Modellbezeichnung , AS-200,1484,65 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Ist Pensionskasse eine Betriebsrente?
Ist Pensionskasse eine Betriebsrente? Eine Pensionskasse ist eine Form der betrieblichen Altersvorsorge, die von Unternehmen für ihre Mitarbeiter eingerichtet wird. Sie dient dazu, den Beschäftigten im Ruhestand eine zusätzliche Einkommensquelle zu bieten. Die Pensionskasse sammelt Beiträge von Arbeitgebern und Arbeitnehmern, die dann in verschiedene Anlageformen investiert werden, um eine Rendite zu erzielen. Die Leistungen der Pensionskasse werden dann im Rentenalter an die Mitarbeiter ausgezahlt. Insgesamt kann man sagen, dass eine Pensionskasse eine Form der Betriebsrente ist, die dazu dient, die Altersvorsorge der Arbeitnehmer zu sichern. **
-
Ist eine Pensionskasse obligatorisch?
Ist eine Pensionskasse obligatorisch? In vielen Ländern ist die Teilnahme an einer Pensionskasse gesetzlich vorgeschrieben, um sicherzustellen, dass Arbeitnehmer im Alter finanziell abgesichert sind. Diese obligatorischen Pensionskassen werden oft von Arbeitgebern und Arbeitnehmern gemeinsam finanziert. Die Beiträge werden in einen Pensionsfonds eingezahlt, der dann im Rentenalter ausgezahlt wird. Es ist wichtig, sich über die gesetzlichen Bestimmungen in Ihrem Land zu informieren, um sicherzustellen, dass Sie für Ihre Zukunft vorsorgen. **
-
Welche Pensionskasse ist zuständig?
Um herauszufinden, welche Pensionskasse zuständig ist, müssen verschiedene Faktoren berücksichtigt werden. Zunächst ist es wichtig zu wissen, in welchem Land die Person arbeitet oder gearbeitet hat, da die Zuständigkeit oft national geregelt ist. Zudem spielt die Branche, in der die Person tätig ist, eine Rolle, da es spezialisierte Pensionskassen für bestimmte Branchen geben kann. Auch die Art des Beschäftigungsverhältnisses, ob beispielsweise selbstständig oder angestellt, kann die Zuständigkeit beeinflussen. Es ist ratsam, sich bei der eigenen Personalabteilung, dem Arbeitgeber oder bei der Rentenversicherung des jeweiligen Landes zu erkundigen, um die zuständige Pensionskasse zu ermitteln. **
-
Wann wird Pensionskasse ausbezahlt?
Die Auszahlung der Pensionskasse hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Renteneintrittsalter, den individuellen Vereinbarungen mit der Pensionskasse und den geltenden gesetzlichen Bestimmungen. In der Regel wird die Pensionskasse nach Erreichen des Rentenalters oder bei vorzeitiger Pensionierung ausbezahlt. Es ist wichtig, sich frühzeitig über die Auszahlungsmodalitäten und Voraussetzungen zu informieren, um die finanzielle Absicherung im Ruhestand zu gewährleisten. Es empfiehlt sich, rechtzeitig mit der Pensionskasse Kontakt aufzunehmen, um alle relevanten Informationen zu erhalten und eventuelle Fragen zu klären. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.