Domain eu-fuehrerschein-guenstig.de kaufen?
Wir ziehen mit dem Projekt
eu-fuehrerschein-guenstig.de um.
Sind Sie am Kauf der Domain
eu-fuehrerschein-guenstig.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain eu-fuehrerschein-guenstig.de kaufen?
Sind Online-Kurse für Freiberufler oder Gewerbetreibende?
Online-Kurse können sowohl für Freiberufler als auch für Gewerbetreibende von Vorteil sein. Sie bieten die Möglichkeit, neue Fähigkeiten und Kenntnisse zu erwerben, die für den Erfolg des eigenen Unternehmens oder der eigenen Tätigkeit entscheidend sein können. Online-Kurse sind flexibel und können von zu Hause aus absolviert werden, was besonders für Freiberufler und Gewerbetreibende mit begrenzter Zeit oder Mobilität von Vorteil ist. **
Ist Freiberufler selbständig?
Ja, Freiberufler sind selbständig tätig, da sie ihre Dienstleistungen in der Regel eigenverantwortlich und unabhängig anbieten. Sie sind nicht fest angestellt bei einem Unternehmen, sondern arbeiten auf eigene Rechnung. Freiberufler haben die Freiheit, ihre Arbeitszeiten und Arbeitsorte selbst zu bestimmen und sind in der Regel nicht an feste Arbeitsstrukturen gebunden. Sie tragen auch das unternehmerische Risiko und müssen sich um ihre eigenen Aufträge, Kundenakquise und Buchhaltung kümmern. In rechtlicher Hinsicht gelten Freiberufler als selbständig, da sie nicht in einem abhängigen Beschäftigungsverhältnis stehen. **
Ähnliche Suchbegriffe für Freiberufler
Top-Angebote
Produkte zum Begriff Freiberufler:
-
Steuerwissen2go: Crashkurs Steuern für Kleinunternehmen und Freiberufler - Andreas Görlich, Audio, 4061707306297Steuerwissen2go: Crashkurs Steuern Für Kleinunternehmen Und Freiberufler Von Andreas Görlich, Steuern Aber Lustig Verlag Gmbh & Co. Kg, Sprecher: Christoph Walter, Sprache: Deutsch12,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Boom! Verkaufe wie verrückt! Marketing für kleine Firmen, Freiberufler, Einzelunternehmen und Selbstständige - Patrick Lynen, Audio, 4066338894038Boom! Verkaufe Wie Verrückt! Marketing Für Kleine Firmen, Freiberufler, Einzelunternehmen Und Selbstständige Von Patrick Lynen, Lynen Media Gmbh, Sprecher: Patrick Lynen, Sprache: Deutsch7,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
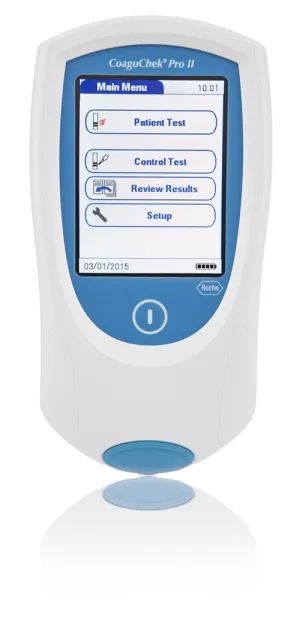
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II – Gerinnungsmessgerät für PT/INR und aPTT in Praxis und Klinik Das CoaguChek® Pro II von Roche Diagnostics ist ein Point-of-Care-Gerinnungsmessgerät für den professionellen Einsatz. Es bestimmt die Prothrombinzeit (PT, angezeigt als INR, % Quick oder Sekunden) und als zweiten Parameter die aktivierte partielle Thromboplastinzeit (aPTT) aus kapillärem, venösem oder arteriellem Vollblut. Der PT-Wert liegt in weniger als einer Minute vor, der aPTT-Wert nach wenigen Minuten. Die Ergebnisse werden in den Einheiten angezeigt, die auch bei Plasmamessungen im Labor verwendet werden. Mit Touchscreen, 2D-Barcodescanner und WLAN ist das Gerät auf dokumentationspflichtige Abläufe in Arztpraxis, Klinik, Hausbesuch und Pflegeheim ausgelegt. Das CoaguChek Pro II ist der Nachfolger des CoaguChek XS Plus und ausschließlich für die Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Zwei Gerinnungsparameter in einem Gerät – PT/INR für die Antikoagulationskontrolle, aPTT zusätzlich für das Heparin-Monitoring Ergebnis direkt am Patienten – keine Probenversendung ins Labor Schonende Blutgewinnung aus der Fingerbeere, alternativ venöses oder arterielles Vollblut Ergebnisse in laborüblichen Plasma-Einheiten – direkt vergleichbar mit Laborwerten Patienten- und Benutzer-IDs per Barcode erfassen – weniger Verwechslungs- und Übertragungsfehler Drahtlose Anbindung an Datenmanagementsysteme per WLAN, kabelgebunden über die optionale Basisstation Bedienung über farbigen Touchscreen mit geführten Abläufen Mobil einsetzbar mit wiederaufladbarem Akku – auch für Hausbesuche und Pflegeheime Technische Daten Hersteller Roche Diagnostics Zweckbestimmung PT- und aPTT-Bestimmung zur patientennahen Anwendung im professionellen Bereich Messprinzip PT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit humanem rekombinantem Thromboplastin Messprinzip aPTT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit Celite Teststreifen CoaguChek® PT Test, CoaguChek® aPTT Test Probenmaterial Frisches kapilläres, venöses oder arterielles Vollblut Probenvolumen 8 µl Messzeit PT: weniger als 1 Minute · aPTT: einige Minuten Messbereich PT INR 0,8–8,0 · % Quick 120–5 · Sekunden 9,6–96 Messbereich aPTT 20–130 plasmaäquivalente Sekunden Heparin-Einfluss PT: unempfindlich bis 3 IE/ml (UFH und NMH) · aPTT: UFH linear 0,1–1,0 IE/ml, NMH unempfindlich bis < 0,5 IE/ml Speicher 2000 Patienten- und 500 QK-Ergebnisse mit Datum und Uhrzeit Bedienung Farbiger Touchscreen Datenerfassung / -übertragung 2D-Barcodescanner, WLAN, Infrarot · Ethernet und USB über optionale Basisstation Stromversorgung Wiederaufladbarer Universal-Akku, Netzteil 12 V DC Tests pro Akkuladung ca. 60 PT-Tests · mindestens 20 aPTT-Tests Betriebstemperatur +12 bis +32 °C Gewicht 280 g (ohne Akku) Kennzeichnung CE, In-vitro-Diagnostikum Lieferumfang CoaguChek® Pro II Messgerät Universal-Akku (separat verpackt, vor Inbetriebnahme einzusetzen) Netzteil Benutzerhandbuch Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung (PT-Messung) Vor der ersten Inbetriebnahme den Universal-Akku einsetzen und über das Netzteil laden. Gerät einschalten, Benutzer- und Patienten-ID eingeben oder per Barcode scannen. Bei einer neuen Teststreifencharge den zugehörigen Code-Chip in das Gerät einlegen. CoaguChek PT Test Teststreifen einschieben und den Anweisungen auf dem Display folgen. Blutprobe (8 µl) auftragen – die Messung startet automatisch. Ergebnis nach weniger als einer Minute ablesen. Es wird mit Datum, Uhrzeit und Patienten-ID gespeichert. Häufige Fragen Worin unterscheidet sich das CoaguChek Pro II vom CoaguChek INRange? Das CoaguChek Pro II ist für den professionellen Einsatz bei vielen Patienten in Praxis und Klinik bestimmt und bestimmt zusätzlich zur PT den aPTT-Wert. Das CoaguChek INRange ist ausschließlich für Patienten im Gerinnungs-Selbstmanagement vorgesehen und darf nur von einem einzelnen Patienten verwendet werden. Was ist der Unter848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weber's Smoken Einfach und unkompliziert mit Grill und RäuchergrillDas beliebte Standardwerk zum Trendthema Räuchern – überarbeitet und neu fotografiert. Vollständig überarbeitete Neuauflage des Titels Weber's Räuchern. Das überarbeitete Standardwerk Weber's Smoken zeigt die große Bandbreite der Zubereitung mit aromatischem Rauch von selbstgemachten Würstchen, feinsten Fleischstücken, Gemüse, Käse bis zu Desserts. Für alle, die schon immer mehr wollten als Grillen!23,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Sind Freiberufler Beschäftigte?
Die Frage, ob Freiberufler als Beschäftigte gelten, hängt von der Definition ab, die man verwendet. Im Allgemeinen werden Freiberufler als selbstständige Unternehmer betrachtet, die ihre Dienstleistungen anbieten, ohne in einem festen Arbeitsverhältnis zu einem Arbeitgeber zu stehen. Sie arbeiten in der Regel auf eigene Rechnung und tragen das unternehmerische Risiko. Daher werden sie oft nicht als klassische Beschäftigte im Sinne eines Angestellten betrachtet. Es gibt jedoch auch rechtliche und steuerliche Unterschiede zwischen Freiberuflern und Arbeitnehmern, die berücksichtigt werden müssen. Letztendlich hängt die Einstufung als Beschäftigter davon ab, wie die jeweiligen Gesetze und Regelungen dies definieren. **
-
Sind Freiberufler umsatzsteuerpflichtig?
Sind Freiberufler umsatzsteuerpflichtig? Ja, grundsätzlich sind Freiberufler umsatzsteuerpflichtig, wenn ihr jährlicher Umsatz eine bestimmte Grenze überschreitet. Diese Grenze variiert je nach Land, liegt in Deutschland jedoch aktuell bei 22.000 Euro pro Jahr. Freiberufler müssen dann Umsatzsteuer auf ihre Leistungen berechnen und an das Finanzamt abführen. Es gibt jedoch auch Ausnahmen und Sonderregelungen für bestimmte Berufsgruppen, die von der Umsatzsteuer befreit sind. Es ist ratsam, sich hierzu individuell beraten zu lassen, um sicherzustellen, dass man den steuerlichen Verpflichtungen korrekt nachkommt. **
-
Sind Sänger Freiberufler?
Ja, Sänger können als Freiberufler arbeiten, da sie in der Regel ihre Dienstleistungen an verschiedene Veranstalter oder Unternehmen anbieten. Als Freiberufler haben sie die Freiheit, ihre Arbeitszeiten und Auftritte selbst zu planen und sind nicht fest angestellt. Sie müssen jedoch ihre Einkünfte selbst verwalten und Steuern zahlen. Es ist wichtig, dass Sänger sich über die rechtlichen und steuerlichen Aspekte informieren, die mit ihrer Tätigkeit als Freiberufler verbunden sind. Letztendlich hängt es von der individuellen Situation des Sängers ab, ob er als Freiberufler arbeitet oder nicht. **
-
Sind Freiberufler Gewerbetreibende?
Freiberufler und Gewerbetreibende sind zwei verschiedene rechtliche Kategorien in Deutschland. Freiberufler üben in der Regel eine Tätigkeit aus, die aufgrund ihrer persönlichen Qualifikation oder künstlerischen Begabung ausgeübt wird, wie zum Beispiel Ärzte, Anwälte, Architekten oder Künstler. Gewerbetreibende hingegen betreiben ein Gewerbe, das auf eine wirtschaftliche Tätigkeit mit Gewinnerzielungsabsicht ausgerichtet ist, wie zum Beispiel Handwerker, Einzelhändler oder Gastronomen. Freiberufler unterliegen anderen steuerlichen und rechtlichen Regelungen als Gewerbetreibende. Daher ist es wichtig zu wissen, ob man als Freiberufler oder Gewerbetreibender eingestuft wird, um die entsprechenden Pflichten und Rechte zu kennen. **

Soll Versteuerung Freiberufler?
Soll Versteuerung Freiberufler? Diese Frage ist wichtig, da Freiberufler Einkommen aus ihrer Tätigkeit erzielen und somit steuerpflichtig sind. Es ist entscheidend, dass Freiberufler ihre Einnahmen korrekt versteuern, um rechtliche Konsequenzen zu vermeiden. Eine ordnungsgemäße Versteuerung gewährleistet zudem die Finanzierung öffentlicher Aufgaben und trägt zur Stabilität des Steuersystems bei. Daher ist es ratsam, dass Freiberufler ihre steuerlichen Pflichten ernst nehmen und ihre Einnahmen entsprechend deklarieren. **
Sind Streamer Freiberufler?
Streamer können als Freiberufler angesehen werden, da sie in der Regel selbstständig arbeiten und Einnahmen aus ihrer Tätigkeit erzielen. Sie haben oft keine festen Arbeitszeiten oder Vorgesetzten und können ihren eigenen Content erstellen und veröffentlichen. Zudem sind sie in der Regel für ihre eigenen Steuerangelegenheiten verantwortlich und müssen Einnahmen aus dem Streaming selbstständig versteuern. Es gibt jedoch auch einige rechtliche und steuerliche Aspekte zu beachten, um als Streamer als Freiberufler anerkannt zu werden. **
Top-Angebote
Produkte zum Begriff Freiberufler:
-
Freiberufler werden, Fachbücher von Tatjana MüllerDas Buch "Freiberufler werden" von Tatjana Müller ist ein umfassender Leitfaden für alle, die den Schritt in die Selbstständigkeit wagen möchten. Es bietet eine detaillierte Begleitung von den ersten Überlegungen bis hin zu den praktischen Aspekten der Freiberuflichkeit. Die Autorin, die selbst 2017 den Sprung in die Selbstständigkeit gewagt hat, teilt ihre persönlichen Erfahrungen und wertvolle Tipps, die auf den Herausforderungen und Freuden des Freelancer-Daseins basieren. Leser*innen erfahren, wie sie die Entscheidung zur Selbstständigkeit treffen, welche bürokratischen Hürden zu überwinden sind und wie sie ein gesundes und erfolgreiches Freelancer-Mindset entwickeln können. Das Buch ist nicht nur informativ, sondern auch inspirierend und motivierend, um die eigene berufliche Freiheit zu erlangen.32,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erfolgsstrategien für Freiberufler und Selbstständige (Ungekürzt) - Friedhelm Schwarz, Audio, 9788726071238Erfolgsstrategien Für Freiberufler Und Selbstständige (ungekürzt) Von Friedhelm Schwarz, Saga Egmont, 978-87-26-07123-8, Sprecher: Senta Vogt, Sprache: Deutsch12,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerwissen2go: Crashkurs Steuern für Kleinunternehmen und Freiberufler - Andreas Görlich, Audio, 4061707306297Steuerwissen2go: Crashkurs Steuern Für Kleinunternehmen Und Freiberufler Von Andreas Görlich, Steuern Aber Lustig Verlag Gmbh & Co. Kg, Sprecher: Christoph Walter, Sprache: Deutsch12,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Boom! Verkaufe wie verrückt! Marketing für kleine Firmen, Freiberufler, Einzelunternehmen und Selbstständige - Patrick Lynen, Audio, 4066338894038Boom! Verkaufe Wie Verrückt! Marketing Für Kleine Firmen, Freiberufler, Einzelunternehmen Und Selbstständige Von Patrick Lynen, Lynen Media Gmbh, Sprecher: Patrick Lynen, Sprache: Deutsch7,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Online-Kurse für Freiberufler oder Gewerbetreibende?
Online-Kurse können sowohl für Freiberufler als auch für Gewerbetreibende von Vorteil sein. Sie bieten die Möglichkeit, neue Fähigkeiten und Kenntnisse zu erwerben, die für den Erfolg des eigenen Unternehmens oder der eigenen Tätigkeit entscheidend sein können. Online-Kurse sind flexibel und können von zu Hause aus absolviert werden, was besonders für Freiberufler und Gewerbetreibende mit begrenzter Zeit oder Mobilität von Vorteil ist. **
-
Ist Freiberufler selbständig?
Ja, Freiberufler sind selbständig tätig, da sie ihre Dienstleistungen in der Regel eigenverantwortlich und unabhängig anbieten. Sie sind nicht fest angestellt bei einem Unternehmen, sondern arbeiten auf eigene Rechnung. Freiberufler haben die Freiheit, ihre Arbeitszeiten und Arbeitsorte selbst zu bestimmen und sind in der Regel nicht an feste Arbeitsstrukturen gebunden. Sie tragen auch das unternehmerische Risiko und müssen sich um ihre eigenen Aufträge, Kundenakquise und Buchhaltung kümmern. In rechtlicher Hinsicht gelten Freiberufler als selbständig, da sie nicht in einem abhängigen Beschäftigungsverhältnis stehen. **
-
Sind Freiberufler Beschäftigte?
Die Frage, ob Freiberufler als Beschäftigte gelten, hängt von der Definition ab, die man verwendet. Im Allgemeinen werden Freiberufler als selbstständige Unternehmer betrachtet, die ihre Dienstleistungen anbieten, ohne in einem festen Arbeitsverhältnis zu einem Arbeitgeber zu stehen. Sie arbeiten in der Regel auf eigene Rechnung und tragen das unternehmerische Risiko. Daher werden sie oft nicht als klassische Beschäftigte im Sinne eines Angestellten betrachtet. Es gibt jedoch auch rechtliche und steuerliche Unterschiede zwischen Freiberuflern und Arbeitnehmern, die berücksichtigt werden müssen. Letztendlich hängt die Einstufung als Beschäftigter davon ab, wie die jeweiligen Gesetze und Regelungen dies definieren. **
-
Sind Freiberufler umsatzsteuerpflichtig?
Sind Freiberufler umsatzsteuerpflichtig? Ja, grundsätzlich sind Freiberufler umsatzsteuerpflichtig, wenn ihr jährlicher Umsatz eine bestimmte Grenze überschreitet. Diese Grenze variiert je nach Land, liegt in Deutschland jedoch aktuell bei 22.000 Euro pro Jahr. Freiberufler müssen dann Umsatzsteuer auf ihre Leistungen berechnen und an das Finanzamt abführen. Es gibt jedoch auch Ausnahmen und Sonderregelungen für bestimmte Berufsgruppen, die von der Umsatzsteuer befreit sind. Es ist ratsam, sich hierzu individuell beraten zu lassen, um sicherzustellen, dass man den steuerlichen Verpflichtungen korrekt nachkommt. **
Ähnliche Suchbegriffe für Freiberufler
-
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II – Gerinnungsmessgerät für PT/INR und aPTT in Praxis und Klinik Das CoaguChek® Pro II von Roche Diagnostics ist ein Point-of-Care-Gerinnungsmessgerät für den professionellen Einsatz. Es bestimmt die Prothrombinzeit (PT, angezeigt als INR, % Quick oder Sekunden) und als zweiten Parameter die aktivierte partielle Thromboplastinzeit (aPTT) aus kapillärem, venösem oder arteriellem Vollblut. Der PT-Wert liegt in weniger als einer Minute vor, der aPTT-Wert nach wenigen Minuten. Die Ergebnisse werden in den Einheiten angezeigt, die auch bei Plasmamessungen im Labor verwendet werden. Mit Touchscreen, 2D-Barcodescanner und WLAN ist das Gerät auf dokumentationspflichtige Abläufe in Arztpraxis, Klinik, Hausbesuch und Pflegeheim ausgelegt. Das CoaguChek Pro II ist der Nachfolger des CoaguChek XS Plus und ausschließlich für die Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Zwei Gerinnungsparameter in einem Gerät – PT/INR für die Antikoagulationskontrolle, aPTT zusätzlich für das Heparin-Monitoring Ergebnis direkt am Patienten – keine Probenversendung ins Labor Schonende Blutgewinnung aus der Fingerbeere, alternativ venöses oder arterielles Vollblut Ergebnisse in laborüblichen Plasma-Einheiten – direkt vergleichbar mit Laborwerten Patienten- und Benutzer-IDs per Barcode erfassen – weniger Verwechslungs- und Übertragungsfehler Drahtlose Anbindung an Datenmanagementsysteme per WLAN, kabelgebunden über die optionale Basisstation Bedienung über farbigen Touchscreen mit geführten Abläufen Mobil einsetzbar mit wiederaufladbarem Akku – auch für Hausbesuche und Pflegeheime Technische Daten Hersteller Roche Diagnostics Zweckbestimmung PT- und aPTT-Bestimmung zur patientennahen Anwendung im professionellen Bereich Messprinzip PT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit humanem rekombinantem Thromboplastin Messprinzip aPTT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit Celite Teststreifen CoaguChek® PT Test, CoaguChek® aPTT Test Probenmaterial Frisches kapilläres, venöses oder arterielles Vollblut Probenvolumen 8 µl Messzeit PT: weniger als 1 Minute · aPTT: einige Minuten Messbereich PT INR 0,8–8,0 · % Quick 120–5 · Sekunden 9,6–96 Messbereich aPTT 20–130 plasmaäquivalente Sekunden Heparin-Einfluss PT: unempfindlich bis 3 IE/ml (UFH und NMH) · aPTT: UFH linear 0,1–1,0 IE/ml, NMH unempfindlich bis < 0,5 IE/ml Speicher 2000 Patienten- und 500 QK-Ergebnisse mit Datum und Uhrzeit Bedienung Farbiger Touchscreen Datenerfassung / -übertragung 2D-Barcodescanner, WLAN, Infrarot · Ethernet und USB über optionale Basisstation Stromversorgung Wiederaufladbarer Universal-Akku, Netzteil 12 V DC Tests pro Akkuladung ca. 60 PT-Tests · mindestens 20 aPTT-Tests Betriebstemperatur +12 bis +32 °C Gewicht 280 g (ohne Akku) Kennzeichnung CE, In-vitro-Diagnostikum Lieferumfang CoaguChek® Pro II Messgerät Universal-Akku (separat verpackt, vor Inbetriebnahme einzusetzen) Netzteil Benutzerhandbuch Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung (PT-Messung) Vor der ersten Inbetriebnahme den Universal-Akku einsetzen und über das Netzteil laden. Gerät einschalten, Benutzer- und Patienten-ID eingeben oder per Barcode scannen. Bei einer neuen Teststreifencharge den zugehörigen Code-Chip in das Gerät einlegen. CoaguChek PT Test Teststreifen einschieben und den Anweisungen auf dem Display folgen. Blutprobe (8 µl) auftragen – die Messung startet automatisch. Ergebnis nach weniger als einer Minute ablesen. Es wird mit Datum, Uhrzeit und Patienten-ID gespeichert. Häufige Fragen Worin unterscheidet sich das CoaguChek Pro II vom CoaguChek INRange? Das CoaguChek Pro II ist für den professionellen Einsatz bei vielen Patienten in Praxis und Klinik bestimmt und bestimmt zusätzlich zur PT den aPTT-Wert. Das CoaguChek INRange ist ausschließlich für Patienten im Gerinnungs-Selbstmanagement vorgesehen und darf nur von einem einzelnen Patienten verwendet werden. Was ist der Unter848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weber's Smoken Einfach und unkompliziert mit Grill und RäuchergrillDas beliebte Standardwerk zum Trendthema Räuchern – überarbeitet und neu fotografiert. Vollständig überarbeitete Neuauflage des Titels Weber's Räuchern. Das überarbeitete Standardwerk Weber's Smoken zeigt die große Bandbreite der Zubereitung mit aromatischem Rauch von selbstgemachten Würstchen, feinsten Fleischstücken, Gemüse, Käse bis zu Desserts. Für alle, die schon immer mehr wollten als Grillen!23,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Cascha Melodica schnell und einfachCascha Verlag Melodica schnell und einfach lernen: Melodica-Schule für Kinder ab 5 Jahren, mit 40 Kinderliedern, mit farbigen Noten passenden Aufklebern, ISBN 9783866264960, 21 x 15 cm, 96 Seiten, inkl. QR-Codes mit Demo- und Playbackversionen, in deutscher Sprache16,90 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Sind Sänger Freiberufler?
Ja, Sänger können als Freiberufler arbeiten, da sie in der Regel ihre Dienstleistungen an verschiedene Veranstalter oder Unternehmen anbieten. Als Freiberufler haben sie die Freiheit, ihre Arbeitszeiten und Auftritte selbst zu planen und sind nicht fest angestellt. Sie müssen jedoch ihre Einkünfte selbst verwalten und Steuern zahlen. Es ist wichtig, dass Sänger sich über die rechtlichen und steuerlichen Aspekte informieren, die mit ihrer Tätigkeit als Freiberufler verbunden sind. Letztendlich hängt es von der individuellen Situation des Sängers ab, ob er als Freiberufler arbeitet oder nicht. **
-
Sind Freiberufler Gewerbetreibende?
Freiberufler und Gewerbetreibende sind zwei verschiedene rechtliche Kategorien in Deutschland. Freiberufler üben in der Regel eine Tätigkeit aus, die aufgrund ihrer persönlichen Qualifikation oder künstlerischen Begabung ausgeübt wird, wie zum Beispiel Ärzte, Anwälte, Architekten oder Künstler. Gewerbetreibende hingegen betreiben ein Gewerbe, das auf eine wirtschaftliche Tätigkeit mit Gewinnerzielungsabsicht ausgerichtet ist, wie zum Beispiel Handwerker, Einzelhändler oder Gastronomen. Freiberufler unterliegen anderen steuerlichen und rechtlichen Regelungen als Gewerbetreibende. Daher ist es wichtig zu wissen, ob man als Freiberufler oder Gewerbetreibender eingestuft wird, um die entsprechenden Pflichten und Rechte zu kennen. **
-
Soll Versteuerung Freiberufler?
Soll Versteuerung Freiberufler? Diese Frage ist wichtig, da Freiberufler Einkommen aus ihrer Tätigkeit erzielen und somit steuerpflichtig sind. Es ist entscheidend, dass Freiberufler ihre Einnahmen korrekt versteuern, um rechtliche Konsequenzen zu vermeiden. Eine ordnungsgemäße Versteuerung gewährleistet zudem die Finanzierung öffentlicher Aufgaben und trägt zur Stabilität des Steuersystems bei. Daher ist es ratsam, dass Freiberufler ihre steuerlichen Pflichten ernst nehmen und ihre Einnahmen entsprechend deklarieren. **
-
Sind Streamer Freiberufler?
Streamer können als Freiberufler angesehen werden, da sie in der Regel selbstständig arbeiten und Einnahmen aus ihrer Tätigkeit erzielen. Sie haben oft keine festen Arbeitszeiten oder Vorgesetzten und können ihren eigenen Content erstellen und veröffentlichen. Zudem sind sie in der Regel für ihre eigenen Steuerangelegenheiten verantwortlich und müssen Einnahmen aus dem Streaming selbstständig versteuern. Es gibt jedoch auch einige rechtliche und steuerliche Aspekte zu beachten, um als Streamer als Freiberufler anerkannt zu werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.