Domain eu-fuehrerschein-guenstig.de kaufen?
Wir ziehen mit dem Projekt
eu-fuehrerschein-guenstig.de um.
Sind Sie am Kauf der Domain
eu-fuehrerschein-guenstig.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain eu-fuehrerschein-guenstig.de kaufen?
Wie lauten die Buchungssätze für BWR (Betriebswirtschaftliche Auswertung) einfach erklärt?
Die Buchungssätze für die Betriebswirtschaftliche Auswertung (BWR) sind im Grunde genommen die Buchungen, die im Rahmen der laufenden Geschäftstätigkeit eines Unternehmens durchgeführt werden. Sie umfassen Einnahmen und Ausgaben, die in den entsprechenden Konten des Unternehmens erfasst werden. Die Buchungssätze dienen dazu, die finanzielle Situation des Unternehmens zu dokumentieren und eine Grundlage für die Erstellung der BWR zu schaffen. **
Was sind betriebswirtschaftliche Produktionsfaktoren?
Was sind betriebswirtschaftliche Produktionsfaktoren? Betriebswirtschaftliche Produktionsfaktoren sind die Ressourcen, die ein Unternehmen benötigt, um Güter oder Dienstleistungen herzustellen. Dazu gehören Arbeitskräfte, Kapital, Boden und Betriebsmittel. Diese Produktionsfaktoren werden kombiniert und effizient eingesetzt, um den Produktionsprozess zu optimieren und die Unternehmensziele zu erreichen. Die richtige Kombination und Nutzung dieser Faktoren ist entscheidend für den Erfolg eines Unternehmens und seine Wettbewerbsfähigkeit. **
Ähnliche Suchbegriffe für Betriebswirtschaftliche
Top-Angebote
Produkte zum Begriff Betriebswirtschaftliche:
-
Betriebswirtschaftliche Steuerlehre Band 3: Substanzsteuern, Verkehrssteuern, Fachbücher von Dieter Schneeloch, Guido Patek, Stephan Meyering, Melanie FrielingDas Fachbuch "Betriebswirtschaftliche Steuerlehre Band 3: Substanzsteuern, Verkehrssteuern" bietet eine umfassende und detaillierte Analyse der relevanten steuerlichen Aspekte im Bereich der Substanz- und Verkehrssteuern. Verfasst von den Experten Guido Patek und Dieter Schneeloch, richtet sich das Werk an Studierende sowie Fachleute, die sich mit den komplexen Themen der Betriebswirtschaft und des Steuerrechts auseinandersetzen möchten. Die 8. Auflage, die 2026 veröffentlicht wird, umfasst 213 Seiten und behandelt die aktuellen Entwicklungen und Herausforderungen in der Steuerlehre. Die klare Struktur und die verständliche Sprache ermöglichen es den Lesern, die Inhalte effektiv zu erfassen und anzuwenden. Dieses Buch ist ein unverzichtbares Nachschlagewerk für alle, die sich mit der Betriebswirtschaftlichen Steuerlehre intensiv beschäftigen.29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern, Fachbücher von Stephan Meyering, Guido Patek, Dieter Schneeloch, Melanie FrielingVorteile Steuerrecht für BWLer zu Einkommen-, Körperschaft- und Gewerbesteuer auf dem neuesten Stand mit vielen Praxisbeispielen, Wiederholungsfragen, Übungsaufgaben und anschaulichen Abbildungen. Zum Werk Das Lehrbuch basiert auf dem von Dieter Schneeloch verfassten Werk "Betriebswirtschaftliche Steuerlehre, Band 1: Besteuerung". Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft die Neuauflage die Inhalte: Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt elementare Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Wiederholungsfragen, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberatung sowie Juristinnen und Juristen.26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
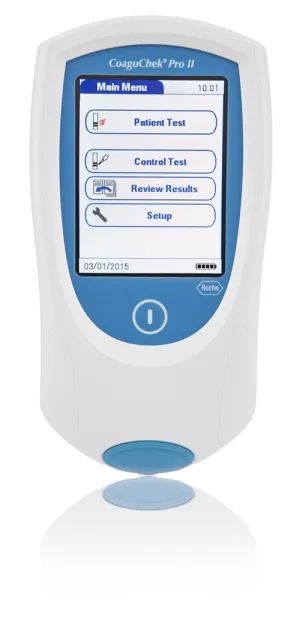
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II – Gerinnungsmessgerät für PT/INR und aPTT in Praxis und Klinik Das CoaguChek® Pro II von Roche Diagnostics ist ein Point-of-Care-Gerinnungsmessgerät für den professionellen Einsatz. Es bestimmt die Prothrombinzeit (PT, angezeigt als INR, % Quick oder Sekunden) und als zweiten Parameter die aktivierte partielle Thromboplastinzeit (aPTT) aus kapillärem, venösem oder arteriellem Vollblut. Der PT-Wert liegt in weniger als einer Minute vor, der aPTT-Wert nach wenigen Minuten. Die Ergebnisse werden in den Einheiten angezeigt, die auch bei Plasmamessungen im Labor verwendet werden. Mit Touchscreen, 2D-Barcodescanner und WLAN ist das Gerät auf dokumentationspflichtige Abläufe in Arztpraxis, Klinik, Hausbesuch und Pflegeheim ausgelegt. Das CoaguChek Pro II ist der Nachfolger des CoaguChek XS Plus und ausschließlich für die Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Zwei Gerinnungsparameter in einem Gerät – PT/INR für die Antikoagulationskontrolle, aPTT zusätzlich für das Heparin-Monitoring Ergebnis direkt am Patienten – keine Probenversendung ins Labor Schonende Blutgewinnung aus der Fingerbeere, alternativ venöses oder arterielles Vollblut Ergebnisse in laborüblichen Plasma-Einheiten – direkt vergleichbar mit Laborwerten Patienten- und Benutzer-IDs per Barcode erfassen – weniger Verwechslungs- und Übertragungsfehler Drahtlose Anbindung an Datenmanagementsysteme per WLAN, kabelgebunden über die optionale Basisstation Bedienung über farbigen Touchscreen mit geführten Abläufen Mobil einsetzbar mit wiederaufladbarem Akku – auch für Hausbesuche und Pflegeheime Technische Daten Hersteller Roche Diagnostics Zweckbestimmung PT- und aPTT-Bestimmung zur patientennahen Anwendung im professionellen Bereich Messprinzip PT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit humanem rekombinantem Thromboplastin Messprinzip aPTT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit Celite Teststreifen CoaguChek® PT Test, CoaguChek® aPTT Test Probenmaterial Frisches kapilläres, venöses oder arterielles Vollblut Probenvolumen 8 µl Messzeit PT: weniger als 1 Minute · aPTT: einige Minuten Messbereich PT INR 0,8–8,0 · % Quick 120–5 · Sekunden 9,6–96 Messbereich aPTT 20–130 plasmaäquivalente Sekunden Heparin-Einfluss PT: unempfindlich bis 3 IE/ml (UFH und NMH) · aPTT: UFH linear 0,1–1,0 IE/ml, NMH unempfindlich bis < 0,5 IE/ml Speicher 2000 Patienten- und 500 QK-Ergebnisse mit Datum und Uhrzeit Bedienung Farbiger Touchscreen Datenerfassung / -übertragung 2D-Barcodescanner, WLAN, Infrarot · Ethernet und USB über optionale Basisstation Stromversorgung Wiederaufladbarer Universal-Akku, Netzteil 12 V DC Tests pro Akkuladung ca. 60 PT-Tests · mindestens 20 aPTT-Tests Betriebstemperatur +12 bis +32 °C Gewicht 280 g (ohne Akku) Kennzeichnung CE, In-vitro-Diagnostikum Lieferumfang CoaguChek® Pro II Messgerät Universal-Akku (separat verpackt, vor Inbetriebnahme einzusetzen) Netzteil Benutzerhandbuch Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung (PT-Messung) Vor der ersten Inbetriebnahme den Universal-Akku einsetzen und über das Netzteil laden. Gerät einschalten, Benutzer- und Patienten-ID eingeben oder per Barcode scannen. Bei einer neuen Teststreifencharge den zugehörigen Code-Chip in das Gerät einlegen. CoaguChek PT Test Teststreifen einschieben und den Anweisungen auf dem Display folgen. Blutprobe (8 µl) auftragen – die Messung startet automatisch. Ergebnis nach weniger als einer Minute ablesen. Es wird mit Datum, Uhrzeit und Patienten-ID gespeichert. Häufige Fragen Worin unterscheidet sich das CoaguChek Pro II vom CoaguChek INRange? Das CoaguChek Pro II ist für den professionellen Einsatz bei vielen Patienten in Praxis und Klinik bestimmt und bestimmt zusätzlich zur PT den aPTT-Wert. Das CoaguChek INRange ist ausschließlich für Patienten im Gerinnungs-Selbstmanagement vorgesehen und darf nur von einem einzelnen Patienten verwendet werden. Was ist der Unter848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind betriebswirtschaftliche Aufgaben?
Was sind betriebswirtschaftliche Aufgaben? Betriebswirtschaftliche Aufgaben umfassen alle Tätigkeiten, die zur effizienten Führung eines Unternehmens notwendig sind. Dazu gehören unter anderem die Planung, Organisation, Steuerung und Kontrolle von betrieblichen Abläufen sowie die Analyse von Märkten, Wettbewerbern und Kundenbedürfnissen. Zudem zählen auch die Personal- und Finanzmanagementaufgaben zu den betriebswirtschaftlichen Aufgaben. Letztendlich dienen diese Tätigkeiten dazu, die Rentabilität und Wettbewerbsfähigkeit eines Unternehmens langfristig zu sichern. **
-
Was sind betriebswirtschaftliche Rohstoffe?
Betriebswirtschaftliche Rohstoffe sind die materiellen oder immateriellen Ressourcen, die ein Unternehmen benötigt, um seine Produkte oder Dienstleistungen herzustellen. Dazu gehören beispielsweise physische Materialien wie Holz, Metall oder Kunststoffe, aber auch immaterielle Ressourcen wie Wissen, Technologien oder Patente. Diese Rohstoffe sind essentiell für den Produktionsprozess und den wirtschaftlichen Erfolg eines Unternehmens. **
-
Welche betriebswirtschaftliche Bedeutung hat das Betriebsminimum?
Das Betriebsminimum ist der Punkt, an dem ein Unternehmen gerade genug Umsatz erzielt, um seine Fixkosten zu decken. Es ist wichtig, das Betriebsminimum zu kennen, da es zeigt, ab welchem Umsatz das Unternehmen profitabel arbeitet. Wenn das Unternehmen unter das Betriebsminimum fällt, entstehen Verluste, während Umsätze über dem Betriebsminimum zu Gewinnen führen. **
-
Wie sieht eine betriebswirtschaftliche Auswertung aus?
Wie sieht eine betriebswirtschaftliche Auswertung aus? Eine betriebswirtschaftliche Auswertung ist eine Zusammenstellung von Kennzahlen und Informationen, die die finanzielle Situation eines Unternehmens widerspiegeln. Sie beinhaltet in der Regel eine Gewinn- und Verlustrechnung, eine Bilanz sowie weitere wichtige Kennzahlen wie Umsatz, Kosten, Gewinnmarge und Liquidität. Die Auswertung dient dazu, die wirtschaftliche Entwicklung des Unternehmens zu analysieren, Schwachstellen aufzudecken und Entscheidungen für die Zukunft zu treffen. Sie wird in der Regel regelmäßig erstellt, um den Erfolg des Unternehmens zu überwachen und gegebenenfalls Anpassungen vorzunehmen. **

Was sagt die betriebswirtschaftliche Auswertung aus?
Die betriebswirtschaftliche Auswertung gibt Aufschluss über die finanzielle Situation eines Unternehmens zu einem bestimmten Zeitpunkt. Sie zeigt, ob das Unternehmen profitabel arbeitet oder Verluste macht. Zudem werden wichtige Kennzahlen wie Umsatz, Kosten, Gewinn und Liquidität dargestellt. Die Auswertung ermöglicht es, die wirtschaftliche Entwicklung des Unternehmens zu analysieren und gegebenenfalls Maßnahmen zur Verbesserung der finanziellen Situation zu ergreifen. Letztendlich dient die betriebswirtschaftliche Auswertung als wichtige Entscheidungsgrundlage für das Management. **
Was bedeutet Interesse für betriebswirtschaftliche Zusammenhänge?
Interesse für betriebswirtschaftliche Zusammenhänge bedeutet, dass man sich für die wirtschaftlichen Aspekte eines Unternehmens oder einer Organisation interessiert. Man möchte verstehen, wie Entscheidungen getroffen werden, wie Ressourcen eingesetzt werden und wie sich dies auf den Erfolg des Unternehmens auswirkt. Ein solches Interesse kann helfen, fundierte Entscheidungen zu treffen und den wirtschaftlichen Erfolg zu fördern. **
Top-Angebote
Produkte zum Begriff Betriebswirtschaftliche:
-
Betriebswirtschaftliche Entscheidungstheorie, Fachbücher von Robert Obermaier, Edgar SaligerDie betriebswirtschaftliche Entscheidungstheorie stellt ein wichtiges Instrumentarium zur Strukturierung und Lösung von Entscheidungsproblemen zur Verfügung. Die Publikation erörtert unter anderem Individualentscheidungen unter Sicherheit, Risiko und Ungewissheit, mehrstufige Individualentscheidungen, Spieltheorie und Gruppenentscheidungen. Das Lehrbuch erscheint als erweiterte, aktualisierte Neuauflage mit vielen Übungsaufgaben und Lösungen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Betriebswirtschaftliche Grundlagen Sozialer Arbeit, Fachbücher von Jürgen HoldenriederDie Vermittlung von betriebswirtschaftlichem Wissen gehört heute zu den unverzichtbaren Bestandteilen einer modernen und professionellen Aus- und Weiterbildung in der Sozialen Arbeit. Dabei müssen die betriebswirtschaftlichen Konzepte auf die fachlichen Standards und spezifischen Rahmungen der Sozialen Arbeit zugeschnitten werden, damit passgenaue Handlungsoptionen für die aktuellen ökonomischen Anforderungen, mit denen die Soziale Arbeit konfrontiert ist, entwickelt werden können. Das Lehrbuch bietet zunächst einen breit angelegten Einstieg zu den Rahmenbedingungen der sich entwickelnden Disziplin der Sozialwirtschaftslehre. Anschliessend wird ein grundlegender Überblick zur Betriebswirtschaftslehre und den ökonomischen Aufgaben und Bereichen für Sozialunternehmen vermittelt. Darauf aufbauend werden die für die Soziale Arbeit zentralen betriebswirtschaftlichen Funktionen der Planung, Organisationsentwicklung, Personalwirtschaft, Finanzwirtschaft sowie des Rechnungswesens, Controllings und Marketings systematisch dargestellt und analysiert.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Betriebswirtschaftliche Steuerlehre Band 3: Substanzsteuern, Verkehrssteuern, Fachbücher von Dieter Schneeloch, Guido Patek, Stephan Meyering, Melanie FrielingDas Fachbuch "Betriebswirtschaftliche Steuerlehre Band 3: Substanzsteuern, Verkehrssteuern" bietet eine umfassende und detaillierte Analyse der relevanten steuerlichen Aspekte im Bereich der Substanz- und Verkehrssteuern. Verfasst von den Experten Guido Patek und Dieter Schneeloch, richtet sich das Werk an Studierende sowie Fachleute, die sich mit den komplexen Themen der Betriebswirtschaft und des Steuerrechts auseinandersetzen möchten. Die 8. Auflage, die 2026 veröffentlicht wird, umfasst 213 Seiten und behandelt die aktuellen Entwicklungen und Herausforderungen in der Steuerlehre. Die klare Struktur und die verständliche Sprache ermöglichen es den Lesern, die Inhalte effektiv zu erfassen und anzuwenden. Dieses Buch ist ein unverzichtbares Nachschlagewerk für alle, die sich mit der Betriebswirtschaftlichen Steuerlehre intensiv beschäftigen.29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern, Fachbücher von Stephan Meyering, Guido Patek, Dieter Schneeloch, Melanie FrielingVorteile Steuerrecht für BWLer zu Einkommen-, Körperschaft- und Gewerbesteuer auf dem neuesten Stand mit vielen Praxisbeispielen, Wiederholungsfragen, Übungsaufgaben und anschaulichen Abbildungen. Zum Werk Das Lehrbuch basiert auf dem von Dieter Schneeloch verfassten Werk "Betriebswirtschaftliche Steuerlehre, Band 1: Besteuerung". Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft die Neuauflage die Inhalte: Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt elementare Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Wiederholungsfragen, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberatung sowie Juristinnen und Juristen.26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lauten die Buchungssätze für BWR (Betriebswirtschaftliche Auswertung) einfach erklärt?
Die Buchungssätze für die Betriebswirtschaftliche Auswertung (BWR) sind im Grunde genommen die Buchungen, die im Rahmen der laufenden Geschäftstätigkeit eines Unternehmens durchgeführt werden. Sie umfassen Einnahmen und Ausgaben, die in den entsprechenden Konten des Unternehmens erfasst werden. Die Buchungssätze dienen dazu, die finanzielle Situation des Unternehmens zu dokumentieren und eine Grundlage für die Erstellung der BWR zu schaffen. **
-
Was sind betriebswirtschaftliche Produktionsfaktoren?
Was sind betriebswirtschaftliche Produktionsfaktoren? Betriebswirtschaftliche Produktionsfaktoren sind die Ressourcen, die ein Unternehmen benötigt, um Güter oder Dienstleistungen herzustellen. Dazu gehören Arbeitskräfte, Kapital, Boden und Betriebsmittel. Diese Produktionsfaktoren werden kombiniert und effizient eingesetzt, um den Produktionsprozess zu optimieren und die Unternehmensziele zu erreichen. Die richtige Kombination und Nutzung dieser Faktoren ist entscheidend für den Erfolg eines Unternehmens und seine Wettbewerbsfähigkeit. **
-
Was sind betriebswirtschaftliche Aufgaben?
Was sind betriebswirtschaftliche Aufgaben? Betriebswirtschaftliche Aufgaben umfassen alle Tätigkeiten, die zur effizienten Führung eines Unternehmens notwendig sind. Dazu gehören unter anderem die Planung, Organisation, Steuerung und Kontrolle von betrieblichen Abläufen sowie die Analyse von Märkten, Wettbewerbern und Kundenbedürfnissen. Zudem zählen auch die Personal- und Finanzmanagementaufgaben zu den betriebswirtschaftlichen Aufgaben. Letztendlich dienen diese Tätigkeiten dazu, die Rentabilität und Wettbewerbsfähigkeit eines Unternehmens langfristig zu sichern. **
-
Was sind betriebswirtschaftliche Rohstoffe?
Betriebswirtschaftliche Rohstoffe sind die materiellen oder immateriellen Ressourcen, die ein Unternehmen benötigt, um seine Produkte oder Dienstleistungen herzustellen. Dazu gehören beispielsweise physische Materialien wie Holz, Metall oder Kunststoffe, aber auch immaterielle Ressourcen wie Wissen, Technologien oder Patente. Diese Rohstoffe sind essentiell für den Produktionsprozess und den wirtschaftlichen Erfolg eines Unternehmens. **
Ähnliche Suchbegriffe für Betriebswirtschaftliche
-
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II – Gerinnungsmessgerät für PT/INR und aPTT in Praxis und Klinik Das CoaguChek® Pro II von Roche Diagnostics ist ein Point-of-Care-Gerinnungsmessgerät für den professionellen Einsatz. Es bestimmt die Prothrombinzeit (PT, angezeigt als INR, % Quick oder Sekunden) und als zweiten Parameter die aktivierte partielle Thromboplastinzeit (aPTT) aus kapillärem, venösem oder arteriellem Vollblut. Der PT-Wert liegt in weniger als einer Minute vor, der aPTT-Wert nach wenigen Minuten. Die Ergebnisse werden in den Einheiten angezeigt, die auch bei Plasmamessungen im Labor verwendet werden. Mit Touchscreen, 2D-Barcodescanner und WLAN ist das Gerät auf dokumentationspflichtige Abläufe in Arztpraxis, Klinik, Hausbesuch und Pflegeheim ausgelegt. Das CoaguChek Pro II ist der Nachfolger des CoaguChek XS Plus und ausschließlich für die Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Zwei Gerinnungsparameter in einem Gerät – PT/INR für die Antikoagulationskontrolle, aPTT zusätzlich für das Heparin-Monitoring Ergebnis direkt am Patienten – keine Probenversendung ins Labor Schonende Blutgewinnung aus der Fingerbeere, alternativ venöses oder arterielles Vollblut Ergebnisse in laborüblichen Plasma-Einheiten – direkt vergleichbar mit Laborwerten Patienten- und Benutzer-IDs per Barcode erfassen – weniger Verwechslungs- und Übertragungsfehler Drahtlose Anbindung an Datenmanagementsysteme per WLAN, kabelgebunden über die optionale Basisstation Bedienung über farbigen Touchscreen mit geführten Abläufen Mobil einsetzbar mit wiederaufladbarem Akku – auch für Hausbesuche und Pflegeheime Technische Daten Hersteller Roche Diagnostics Zweckbestimmung PT- und aPTT-Bestimmung zur patientennahen Anwendung im professionellen Bereich Messprinzip PT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit humanem rekombinantem Thromboplastin Messprinzip aPTT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit Celite Teststreifen CoaguChek® PT Test, CoaguChek® aPTT Test Probenmaterial Frisches kapilläres, venöses oder arterielles Vollblut Probenvolumen 8 µl Messzeit PT: weniger als 1 Minute · aPTT: einige Minuten Messbereich PT INR 0,8–8,0 · % Quick 120–5 · Sekunden 9,6–96 Messbereich aPTT 20–130 plasmaäquivalente Sekunden Heparin-Einfluss PT: unempfindlich bis 3 IE/ml (UFH und NMH) · aPTT: UFH linear 0,1–1,0 IE/ml, NMH unempfindlich bis < 0,5 IE/ml Speicher 2000 Patienten- und 500 QK-Ergebnisse mit Datum und Uhrzeit Bedienung Farbiger Touchscreen Datenerfassung / -übertragung 2D-Barcodescanner, WLAN, Infrarot · Ethernet und USB über optionale Basisstation Stromversorgung Wiederaufladbarer Universal-Akku, Netzteil 12 V DC Tests pro Akkuladung ca. 60 PT-Tests · mindestens 20 aPTT-Tests Betriebstemperatur +12 bis +32 °C Gewicht 280 g (ohne Akku) Kennzeichnung CE, In-vitro-Diagnostikum Lieferumfang CoaguChek® Pro II Messgerät Universal-Akku (separat verpackt, vor Inbetriebnahme einzusetzen) Netzteil Benutzerhandbuch Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung (PT-Messung) Vor der ersten Inbetriebnahme den Universal-Akku einsetzen und über das Netzteil laden. Gerät einschalten, Benutzer- und Patienten-ID eingeben oder per Barcode scannen. Bei einer neuen Teststreifencharge den zugehörigen Code-Chip in das Gerät einlegen. CoaguChek PT Test Teststreifen einschieben und den Anweisungen auf dem Display folgen. Blutprobe (8 µl) auftragen – die Messung startet automatisch. Ergebnis nach weniger als einer Minute ablesen. Es wird mit Datum, Uhrzeit und Patienten-ID gespeichert. Häufige Fragen Worin unterscheidet sich das CoaguChek Pro II vom CoaguChek INRange? Das CoaguChek Pro II ist für den professionellen Einsatz bei vielen Patienten in Praxis und Klinik bestimmt und bestimmt zusätzlich zur PT den aPTT-Wert. Das CoaguChek INRange ist ausschließlich für Patienten im Gerinnungs-Selbstmanagement vorgesehen und darf nur von einem einzelnen Patienten verwendet werden. Was ist der Unter848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Cascha Melodica schnell und einfachCascha Verlag Melodica schnell und einfach lernen: Melodica-Schule für Kinder ab 5 Jahren, mit 40 Kinderliedern, mit farbigen Noten passenden Aufklebern, ISBN 9783866264960, 21 x 15 cm, 96 Seiten, inkl. QR-Codes mit Demo- und Playbackversionen, in deutscher Sprache16,90 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Cascha Handpan schnell und einfachCascha Verlag Handpan schnell und einfach lernen: Handpan-Schule, Basisübungen, Akkorde, Arpeggios und Groove Patterns, ISBN 9783866265332, 21 x 29 cm, 64 Seiten, inkl. QR-Codes mit Beispiel- und Erklärvideos, in deutscher Sprache14,90 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Welche betriebswirtschaftliche Bedeutung hat das Betriebsminimum?
Das Betriebsminimum ist der Punkt, an dem ein Unternehmen gerade genug Umsatz erzielt, um seine Fixkosten zu decken. Es ist wichtig, das Betriebsminimum zu kennen, da es zeigt, ab welchem Umsatz das Unternehmen profitabel arbeitet. Wenn das Unternehmen unter das Betriebsminimum fällt, entstehen Verluste, während Umsätze über dem Betriebsminimum zu Gewinnen führen. **
-
Wie sieht eine betriebswirtschaftliche Auswertung aus?
Wie sieht eine betriebswirtschaftliche Auswertung aus? Eine betriebswirtschaftliche Auswertung ist eine Zusammenstellung von Kennzahlen und Informationen, die die finanzielle Situation eines Unternehmens widerspiegeln. Sie beinhaltet in der Regel eine Gewinn- und Verlustrechnung, eine Bilanz sowie weitere wichtige Kennzahlen wie Umsatz, Kosten, Gewinnmarge und Liquidität. Die Auswertung dient dazu, die wirtschaftliche Entwicklung des Unternehmens zu analysieren, Schwachstellen aufzudecken und Entscheidungen für die Zukunft zu treffen. Sie wird in der Regel regelmäßig erstellt, um den Erfolg des Unternehmens zu überwachen und gegebenenfalls Anpassungen vorzunehmen. **
-
Was sagt die betriebswirtschaftliche Auswertung aus?
Die betriebswirtschaftliche Auswertung gibt Aufschluss über die finanzielle Situation eines Unternehmens zu einem bestimmten Zeitpunkt. Sie zeigt, ob das Unternehmen profitabel arbeitet oder Verluste macht. Zudem werden wichtige Kennzahlen wie Umsatz, Kosten, Gewinn und Liquidität dargestellt. Die Auswertung ermöglicht es, die wirtschaftliche Entwicklung des Unternehmens zu analysieren und gegebenenfalls Maßnahmen zur Verbesserung der finanziellen Situation zu ergreifen. Letztendlich dient die betriebswirtschaftliche Auswertung als wichtige Entscheidungsgrundlage für das Management. **
-
Was bedeutet Interesse für betriebswirtschaftliche Zusammenhänge?
Interesse für betriebswirtschaftliche Zusammenhänge bedeutet, dass man sich für die wirtschaftlichen Aspekte eines Unternehmens oder einer Organisation interessiert. Man möchte verstehen, wie Entscheidungen getroffen werden, wie Ressourcen eingesetzt werden und wie sich dies auf den Erfolg des Unternehmens auswirkt. Ein solches Interesse kann helfen, fundierte Entscheidungen zu treffen und den wirtschaftlichen Erfolg zu fördern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.