Domain eu-fuehrerschein-guenstig.de kaufen?
Wir ziehen mit dem Projekt
eu-fuehrerschein-guenstig.de um.
Sind Sie am Kauf der Domain
eu-fuehrerschein-guenstig.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain eu-fuehrerschein-guenstig.de kaufen?
Waren innerhalb der EU MwSt?
Waren innerhalb der EU unterliegen grundsätzlich der Mehrwertsteuer (MwSt), die von den Mitgliedstaaten festgelegt wird. Die MwSt-Sätze können je nach Land variieren, liegen aber in der Regel zwischen 17% und 27%. Bei grenzüberschreitenden Geschäften innerhalb der EU wird die MwSt in der Regel im Land des Empfängers fällig. Es gibt jedoch bestimmte Regelungen und Ausnahmen, die es Unternehmen ermöglichen, die MwSt zu vermeiden oder zu reduzieren. Es ist wichtig, sich über die jeweiligen steuerlichen Vorschriften und Regelungen in den einzelnen EU-Ländern zu informieren, um mögliche Steuerverpflichtungen zu beachten. **
Wo finde ich meine EU MWST ID?
Die EU MWST ID, auch bekannt als Umsatzsteuer-Identifikationsnummer, wird in der Regel von Unternehmen benötigt, die grenzüberschreitend Geschäfte innerhalb der EU tätigen. Diese Nummer wird von der nationalen Steuerbehörde des jeweiligen Landes ausgestellt. Um deine EU MWST ID zu finden, solltest du dich an das Finanzamt oder die entsprechende Steuerbehörde deines Landes wenden. Alternativ kannst du auch in deinen Unternehmensunterlagen oder auf offiziellen Dokumenten wie Rechnungen oder Verträgen nachsehen. Falls du deine EU MWST ID nicht finden kannst, empfehle ich dir, dich direkt an deine Steuerberatung oder Rechtsabteilung zu wenden, um weitere Unterstützung zu erhalten. **

Ähnliche Suchbegriffe für MwSt-Rückzahlung
Top-Angebote
Produkte zum Begriff MwSt-Rückzahlung:
-
Sofar 'EMS-EU-G1'(0% MwSt §12 III UstG)Kommunikation: 1x Ethernet Schnittstellen: RS485, 2x DO Netzversorgung: 12 VDC (über ext. 230 V Adapter, im Lieferumfang enthalten) Schutzart: IP20 Abmessungen: 127 x 125 x 51 mm (L x B x H) Montage: Wand, Hutschiene940,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dyness 'BC-PRO-EU'(0% MwSt §12 III UstG)Modell Dyness BC-PRO-EU Produkttyp Batterie-Steuereinheit Kompatibilität Dyness Tower Pro System Batteriemodul-Kompatibilität Dyness HV9640 Kommunikation CAN RS485 RS232 CAN Ja RS485 Ja RS232 Ja Schutzart IP55 Garantie 10 Jahre Abmessungen 587 × 310 × 788 mm Breite 587 mm Tiefe 310 mm Höhe 788 mm Gewicht 29,82 kg Warennummer CN 85371010 Systemerweiterung Bis zu 12 Tower Pro Einheiten parallel möglich Kompatible Wechselrichter KOSTAL Ingeteam Solis GoodWe Growatt Solplanet SAJ DEYE Hoymiles SOLINTEG Kaco375,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was bedeutet "zzgl. MwSt." in diesem Satz: "3600 zzgl. MwSt."?
"zzgl. MwSt." steht für "zuzüglich Mehrwertsteuer". In diesem Fall bedeutet es, dass der angegebene Betrag von 3600 Euro ohne die Mehrwertsteuer ist und diese noch hinzugerechnet werden muss. **
-
Wann 7% Mwst?
Die 7% Mehrwertsteuer gelten in Deutschland für bestimmte Güter und Dienstleistungen, die als ermäßigter Steuersatz eingestuft sind. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, öffentlicher Nahverkehr und einige kulturelle Veranstaltungen. Diese niedrigere Steuer wird angewendet, um den Verbrauch bestimmter Güter zu fördern und soziale Ausgewogenheit zu gewährleisten. Es ist wichtig zu beachten, dass nicht alle Produkte und Dienstleistungen den ermäßigten Steuersatz von 7% haben, sondern dass der reguläre Satz von 19% für die meisten anderen Waren und Dienstleistungen gilt. Daher ist es ratsam, sich vor einem Kauf über die jeweilige Mehrwertsteuer zu informieren, um Missverständnisse zu vermeiden. **
-
Wann 7 MWST?
Die Mehrwertsteuer in der Schweiz beträgt normalerweise 7.7%. Wann die Mehrwertsteuer auf 7% gesenkt wird, hängt von politischen Entscheidungen ab. Eine Senkung der Mehrwertsteuer auf 7% könnte dazu beitragen, die Wirtschaft anzukurbeln und den Konsum zu steigern. Es ist jedoch unklar, ob und wann eine solche Senkung tatsächlich umgesetzt wird. Es ist ratsam, die aktuellen Entwicklungen in Bezug auf die Mehrwertsteuer im Auge zu behalten, um auf eventuelle Änderungen vorbereitet zu sein. **
-
Haben Parkscheine MWST?
Ja, Parkscheine unterliegen der Mehrwertsteuer (MWST) in vielen Ländern. Die genaue Höhe der MWST auf Parkscheine kann je nach Land und Region variieren. In einigen Ländern kann die MWST auf Parkscheine reduziert sein, insbesondere wenn es sich um öffentliche Parkplätze handelt. Es ist ratsam, sich über die geltenden Steuervorschriften in der jeweiligen Region zu informieren, um Missverständnisse oder Strafen zu vermeiden. Letztendlich ist es wichtig, dass Parkscheine ordnungsgemäß erworben werden, um Parkverstöße zu vermeiden. **

Haben Versicherungen MWSt?
Ja, Versicherungen unterliegen in den meisten Ländern der Mehrwertsteuer (MWSt) oder der Versicherungssteuer. Die genaue Höhe der Steuer kann je nach Land und Art der Versicherung variieren. In einigen Ländern ist die Versicherungssteuer separat von der MWSt, während sie in anderen Ländern in die Gesamtsteuer einbezogen wird. Es ist ratsam, sich bei der jeweiligen Steuerbehörde oder dem Versicherungsunternehmen über die genaue steuerliche Behandlung von Versicherungen zu informieren. In Deutschland beträgt die Versicherungssteuer derzeit 19%. **
Wie schnell muss Vermieter Nebenkosten Rückzahlung?
Wie schnell muss Vermieter Nebenkosten Rückzahlung? In der Regel muss der Vermieter die Nebenkostenabrechnung innerhalb von 12 Monaten nach Ende des Abrechnungszeitraums erstellen und dem Mieter zukommen lassen. Die Rückzahlung eventuell zu viel gezahlter Nebenkosten muss dann innerhalb von 30 Tagen nach Erhalt der Abrechnung erfolgen. Es ist wichtig, dass der Vermieter die Fristen einhält, da der Mieter ansonsten Anspruch auf Verzugszinsen hat. Es empfiehlt sich daher, die Nebenkostenabrechnung zeitnah und sorgfältig zu erstellen, um eventuelle Rückzahlungen schnell vornehmen zu können. **
Top-Angebote
Produkte zum Begriff MwSt-Rückzahlung:
-
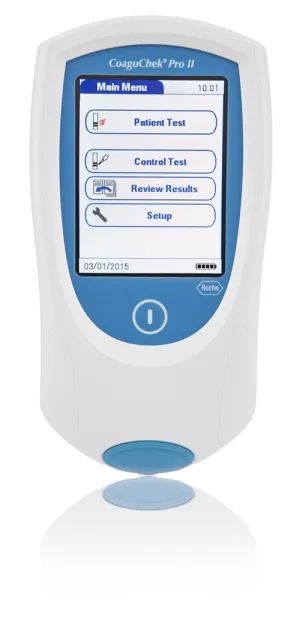
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II – Gerinnungsmessgerät für PT/INR und aPTT in Praxis und Klinik Das CoaguChek® Pro II von Roche Diagnostics ist ein Point-of-Care-Gerinnungsmessgerät für den professionellen Einsatz. Es bestimmt die Prothrombinzeit (PT, angezeigt als INR, % Quick oder Sekunden) und als zweiten Parameter die aktivierte partielle Thromboplastinzeit (aPTT) aus kapillärem, venösem oder arteriellem Vollblut. Der PT-Wert liegt in weniger als einer Minute vor, der aPTT-Wert nach wenigen Minuten. Die Ergebnisse werden in den Einheiten angezeigt, die auch bei Plasmamessungen im Labor verwendet werden. Mit Touchscreen, 2D-Barcodescanner und WLAN ist das Gerät auf dokumentationspflichtige Abläufe in Arztpraxis, Klinik, Hausbesuch und Pflegeheim ausgelegt. Das CoaguChek Pro II ist der Nachfolger des CoaguChek XS Plus und ausschließlich für die Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Zwei Gerinnungsparameter in einem Gerät – PT/INR für die Antikoagulationskontrolle, aPTT zusätzlich für das Heparin-Monitoring Ergebnis direkt am Patienten – keine Probenversendung ins Labor Schonende Blutgewinnung aus der Fingerbeere, alternativ venöses oder arterielles Vollblut Ergebnisse in laborüblichen Plasma-Einheiten – direkt vergleichbar mit Laborwerten Patienten- und Benutzer-IDs per Barcode erfassen – weniger Verwechslungs- und Übertragungsfehler Drahtlose Anbindung an Datenmanagementsysteme per WLAN, kabelgebunden über die optionale Basisstation Bedienung über farbigen Touchscreen mit geführten Abläufen Mobil einsetzbar mit wiederaufladbarem Akku – auch für Hausbesuche und Pflegeheime Technische Daten Hersteller Roche Diagnostics Zweckbestimmung PT- und aPTT-Bestimmung zur patientennahen Anwendung im professionellen Bereich Messprinzip PT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit humanem rekombinantem Thromboplastin Messprinzip aPTT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit Celite Teststreifen CoaguChek® PT Test, CoaguChek® aPTT Test Probenmaterial Frisches kapilläres, venöses oder arterielles Vollblut Probenvolumen 8 µl Messzeit PT: weniger als 1 Minute · aPTT: einige Minuten Messbereich PT INR 0,8–8,0 · % Quick 120–5 · Sekunden 9,6–96 Messbereich aPTT 20–130 plasmaäquivalente Sekunden Heparin-Einfluss PT: unempfindlich bis 3 IE/ml (UFH und NMH) · aPTT: UFH linear 0,1–1,0 IE/ml, NMH unempfindlich bis < 0,5 IE/ml Speicher 2000 Patienten- und 500 QK-Ergebnisse mit Datum und Uhrzeit Bedienung Farbiger Touchscreen Datenerfassung / -übertragung 2D-Barcodescanner, WLAN, Infrarot · Ethernet und USB über optionale Basisstation Stromversorgung Wiederaufladbarer Universal-Akku, Netzteil 12 V DC Tests pro Akkuladung ca. 60 PT-Tests · mindestens 20 aPTT-Tests Betriebstemperatur +12 bis +32 °C Gewicht 280 g (ohne Akku) Kennzeichnung CE, In-vitro-Diagnostikum Lieferumfang CoaguChek® Pro II Messgerät Universal-Akku (separat verpackt, vor Inbetriebnahme einzusetzen) Netzteil Benutzerhandbuch Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung (PT-Messung) Vor der ersten Inbetriebnahme den Universal-Akku einsetzen und über das Netzteil laden. Gerät einschalten, Benutzer- und Patienten-ID eingeben oder per Barcode scannen. Bei einer neuen Teststreifencharge den zugehörigen Code-Chip in das Gerät einlegen. CoaguChek PT Test Teststreifen einschieben und den Anweisungen auf dem Display folgen. Blutprobe (8 µl) auftragen – die Messung startet automatisch. Ergebnis nach weniger als einer Minute ablesen. Es wird mit Datum, Uhrzeit und Patienten-ID gespeichert. Häufige Fragen Worin unterscheidet sich das CoaguChek Pro II vom CoaguChek INRange? Das CoaguChek Pro II ist für den professionellen Einsatz bei vielen Patienten in Praxis und Klinik bestimmt und bestimmt zusätzlich zur PT den aPTT-Wert. Das CoaguChek INRange ist ausschließlich für Patienten im Gerinnungs-Selbstmanagement vorgesehen und darf nur von einem einzelnen Patienten verwendet werden. Was ist der Unter848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weber's Smoken Einfach und unkompliziert mit Grill und RäuchergrillDas beliebte Standardwerk zum Trendthema Räuchern – überarbeitet und neu fotografiert. Vollständig überarbeitete Neuauflage des Titels Weber's Räuchern. Das überarbeitete Standardwerk Weber's Smoken zeigt die große Bandbreite der Zubereitung mit aromatischem Rauch von selbstgemachten Würstchen, feinsten Fleischstücken, Gemüse, Käse bis zu Desserts. Für alle, die schon immer mehr wollten als Grillen!23,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Sofar 'EMS-EU-G1'(0% MwSt §12 III UstG)Kommunikation: 1x Ethernet Schnittstellen: RS485, 2x DO Netzversorgung: 12 VDC (über ext. 230 V Adapter, im Lieferumfang enthalten) Schutzart: IP20 Abmessungen: 127 x 125 x 51 mm (L x B x H) Montage: Wand, Hutschiene940,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dyness 'BC-PRO-EU'(0% MwSt §12 III UstG)Modell Dyness BC-PRO-EU Produkttyp Batterie-Steuereinheit Kompatibilität Dyness Tower Pro System Batteriemodul-Kompatibilität Dyness HV9640 Kommunikation CAN RS485 RS232 CAN Ja RS485 Ja RS232 Ja Schutzart IP55 Garantie 10 Jahre Abmessungen 587 × 310 × 788 mm Breite 587 mm Tiefe 310 mm Höhe 788 mm Gewicht 29,82 kg Warennummer CN 85371010 Systemerweiterung Bis zu 12 Tower Pro Einheiten parallel möglich Kompatible Wechselrichter KOSTAL Ingeteam Solis GoodWe Growatt Solplanet SAJ DEYE Hoymiles SOLINTEG Kaco375,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Waren innerhalb der EU MwSt?
Waren innerhalb der EU unterliegen grundsätzlich der Mehrwertsteuer (MwSt), die von den Mitgliedstaaten festgelegt wird. Die MwSt-Sätze können je nach Land variieren, liegen aber in der Regel zwischen 17% und 27%. Bei grenzüberschreitenden Geschäften innerhalb der EU wird die MwSt in der Regel im Land des Empfängers fällig. Es gibt jedoch bestimmte Regelungen und Ausnahmen, die es Unternehmen ermöglichen, die MwSt zu vermeiden oder zu reduzieren. Es ist wichtig, sich über die jeweiligen steuerlichen Vorschriften und Regelungen in den einzelnen EU-Ländern zu informieren, um mögliche Steuerverpflichtungen zu beachten. **
-
Wo finde ich meine EU MWST ID?
Die EU MWST ID, auch bekannt als Umsatzsteuer-Identifikationsnummer, wird in der Regel von Unternehmen benötigt, die grenzüberschreitend Geschäfte innerhalb der EU tätigen. Diese Nummer wird von der nationalen Steuerbehörde des jeweiligen Landes ausgestellt. Um deine EU MWST ID zu finden, solltest du dich an das Finanzamt oder die entsprechende Steuerbehörde deines Landes wenden. Alternativ kannst du auch in deinen Unternehmensunterlagen oder auf offiziellen Dokumenten wie Rechnungen oder Verträgen nachsehen. Falls du deine EU MWST ID nicht finden kannst, empfehle ich dir, dich direkt an deine Steuerberatung oder Rechtsabteilung zu wenden, um weitere Unterstützung zu erhalten. **
-
Was bedeutet "zzgl. MwSt." in diesem Satz: "3600 zzgl. MwSt."?
"zzgl. MwSt." steht für "zuzüglich Mehrwertsteuer". In diesem Fall bedeutet es, dass der angegebene Betrag von 3600 Euro ohne die Mehrwertsteuer ist und diese noch hinzugerechnet werden muss. **
-
Wann 7% Mwst?
Die 7% Mehrwertsteuer gelten in Deutschland für bestimmte Güter und Dienstleistungen, die als ermäßigter Steuersatz eingestuft sind. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, öffentlicher Nahverkehr und einige kulturelle Veranstaltungen. Diese niedrigere Steuer wird angewendet, um den Verbrauch bestimmter Güter zu fördern und soziale Ausgewogenheit zu gewährleisten. Es ist wichtig zu beachten, dass nicht alle Produkte und Dienstleistungen den ermäßigten Steuersatz von 7% haben, sondern dass der reguläre Satz von 19% für die meisten anderen Waren und Dienstleistungen gilt. Daher ist es ratsam, sich vor einem Kauf über die jeweilige Mehrwertsteuer zu informieren, um Missverständnisse zu vermeiden. **
Ähnliche Suchbegriffe für MwSt-Rückzahlung
-
APSystems 'DS3-S-EU Mikrowechselrichter'(0% MwSt §12 III UstG)DS3-S-EU Mikrowechselrichter SKU 0153650 Mikrowechselrichter Ein Mikrowechselrichter kann 2 Panels bedienen Maximale dauerhafte Ausgangsleistung 600VA Zwei Eingangskanäle mit unabhängigen MPPTs Reactive Power Control Maximale Zuverlässigkeit, IP67 Verschlüsselte ZigBee-Kommunikation VDE Relais integriert197,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Solis 'S6-EH3P6K-H-EU'(0% MwSt §12 III UstG)Netzanschluss: 3-Phasig AC Leistung: 6 kVA 6,0 kW Notstrom Leistung über separaten Ausgang MPP Tracker: 3 mit je 1 Stringausgang Max. Kurzschlussstrom pro MPPT: 24 A Max. Eingangsstrom: 16 A Kommunikation: CAN, RS485, WiFi Inkl. WiFi+LAN Kit 3-phasiger Smart Meter mit 3 Stromwandlern inklusive Schutzklasse: IP66 Abmessungen: 500 x 600 x 210 mm (H x B x T) Gewicht: 27,6 kg Garantie: 5 Jahre1088,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann 7 MWST?
Die Mehrwertsteuer in der Schweiz beträgt normalerweise 7.7%. Wann die Mehrwertsteuer auf 7% gesenkt wird, hängt von politischen Entscheidungen ab. Eine Senkung der Mehrwertsteuer auf 7% könnte dazu beitragen, die Wirtschaft anzukurbeln und den Konsum zu steigern. Es ist jedoch unklar, ob und wann eine solche Senkung tatsächlich umgesetzt wird. Es ist ratsam, die aktuellen Entwicklungen in Bezug auf die Mehrwertsteuer im Auge zu behalten, um auf eventuelle Änderungen vorbereitet zu sein. **
-
Haben Parkscheine MWST?
Ja, Parkscheine unterliegen der Mehrwertsteuer (MWST) in vielen Ländern. Die genaue Höhe der MWST auf Parkscheine kann je nach Land und Region variieren. In einigen Ländern kann die MWST auf Parkscheine reduziert sein, insbesondere wenn es sich um öffentliche Parkplätze handelt. Es ist ratsam, sich über die geltenden Steuervorschriften in der jeweiligen Region zu informieren, um Missverständnisse oder Strafen zu vermeiden. Letztendlich ist es wichtig, dass Parkscheine ordnungsgemäß erworben werden, um Parkverstöße zu vermeiden. **
-
Haben Versicherungen MWSt?
Ja, Versicherungen unterliegen in den meisten Ländern der Mehrwertsteuer (MWSt) oder der Versicherungssteuer. Die genaue Höhe der Steuer kann je nach Land und Art der Versicherung variieren. In einigen Ländern ist die Versicherungssteuer separat von der MWSt, während sie in anderen Ländern in die Gesamtsteuer einbezogen wird. Es ist ratsam, sich bei der jeweiligen Steuerbehörde oder dem Versicherungsunternehmen über die genaue steuerliche Behandlung von Versicherungen zu informieren. In Deutschland beträgt die Versicherungssteuer derzeit 19%. **
-
Wie schnell muss Vermieter Nebenkosten Rückzahlung?
Wie schnell muss Vermieter Nebenkosten Rückzahlung? In der Regel muss der Vermieter die Nebenkostenabrechnung innerhalb von 12 Monaten nach Ende des Abrechnungszeitraums erstellen und dem Mieter zukommen lassen. Die Rückzahlung eventuell zu viel gezahlter Nebenkosten muss dann innerhalb von 30 Tagen nach Erhalt der Abrechnung erfolgen. Es ist wichtig, dass der Vermieter die Fristen einhält, da der Mieter ansonsten Anspruch auf Verzugszinsen hat. Es empfiehlt sich daher, die Nebenkostenabrechnung zeitnah und sorgfältig zu erstellen, um eventuelle Rückzahlungen schnell vornehmen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.